El Observatorio del ciclo económico, iniciativa de BBVA Research, Fedea y la Fundación Rafael del Pino, han lanzado de forma conjunta la decimosexta edición del Observatorio sobre el Ciclo Económico en España, titulada «Descomposición del ciclo económico en España hasta el cuarto trimestre de 2026». Este Observatorio analiza y cuantifica la influencia de los factores estructurales que determinan los ciclos económicos mediante un modelo desarrollado por investigadores de las instituciones participantes..
La economía española mantiene en 2026 una evolución favorable, aunque comienza a mostrar signos de desaceleración. Según las previsiones de BBVA Research, el PIB crecerá un 2,6 % en 2026 y un 2,1 % en 2027, impulsado principalmente por la demanda interna, el empleo y las exportaciones de servicios.
La principal novedad de esta edición es la ampliación del análisis hasta finales de 2026, combinando los datos observados hasta el segundo trimestre con las previsiones para la segunda mitad del año. Los resultados apuntan a una moderación del ciclo expansivo iniciado tras la pandemia, en un contexto en el que las perturbaciones de demanda y crédito continúan compensando las restricciones por el lado de la oferta.
El crecimiento del PIB por persona en edad de trabajar
El PIB por persona en edad de trabajar (PIB por PET) se situó en el segundo trimestre de 2026 apenas un 0,1 % por debajo de su tendencia histórica, tras varios años de recuperación. Las previsiones apuntan a que recuperará su nivel tendencial a finales de año, con un crecimiento interanual próximo al 1 %, lo que supondría la desaparición del componente cíclico positivo de la expansión reciente.
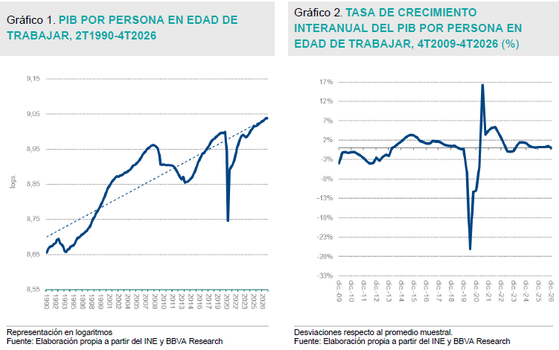
Durante 2025 y la primera mitad de 2026, el crecimiento estuvo sostenido fundamentalmente por las perturbaciones de demanda y crédito, que compensaron las contribuciones negativas de los factores de oferta.
En el segundo trimestre de 2026:
- Los shocks de demanda y crédito aportaron 1,3 puntos porcentuales al crecimiento del PIB por PET respecto a su promedio histórico.
- Los shocks de oferta restaron 1,1 puntos porcentuales.
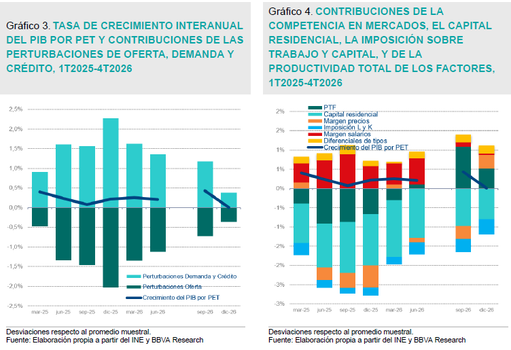
Entre los factores de oferta, el capital residencial continúa siendo el principal elemento contractivo, con una contribución negativa de 1,3 puntos porcentuales. También influyeron negativamente la imposición sobre el trabajo y el capital y los márgenes de precios.
Por el lado de la demanda, los principales motores del crecimiento fueron:
- El consumo y la demanda de vivienda, con una contribución de 1,4 puntos porcentuales, procedente exclusivamente de la demanda residencial.
- El crédito bancario (0,8 pp), impulsado principalmente por la financiación a empresas.
- El consumo y la inversión públicos (0,7 pp).
En sentido contrario, la política monetaria y el sector exterior restaron aproximadamente 0,8 puntos porcentuales cada uno.
Las proyecciones para finales de 2026 anticipan una moderación de los impulsos de demanda y una recuperación de las contribuciones de la productividad total de los factores y los márgenes de precios.
El mercado de trabajo: desempleo y vacantes
El mercado laboral español continúa mostrando una evolución favorable. En el segundo trimestre de 2026, la tasa de desempleo se situó en el 10 %, su nivel más bajo desde 2008, mientras que la tasa de vacantes se mantuvo relativamente elevada, aunque estable, en torno al 0,60 %-0,63 %.
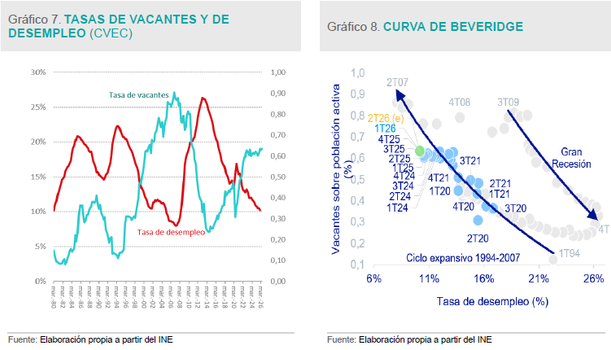
Esta combinación refleja un mercado de trabajo dinámico, sin señales claras de un aumento de las tensiones laborales.
No obstante, durante los dos primeros trimestres de 2026, la productividad por hora trabajada realizó una contribución negativa al crecimiento, mientras que las horas trabajadas ganaron protagonismo. Las previsiones apuntan a una recuperación de la productividad durante la segunda mitad del año.
Por otra parte, la participación de los salarios en el PIB alcanzó el 54,3 %, situándose prácticamente en máximos históricos, lo que confirma que la mejora del empleo no ha venido acompañada de una pérdida de peso de las rentas del trabajo.
Evolución del consumo, la inversión privada y el empleo
El consumo privado, la inversión privada y el empleo equivalente a tiempo completo, expresados por persona en edad de trabajar, se sitúan por encima de sus respectivas tendencias históricas, reflejando la intensidad de la recuperación económica posterior a la pandemia.
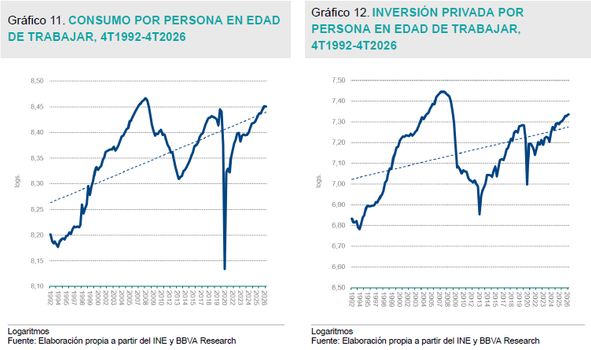
Sin embargo, las previsiones anticipan una moderación significativa de su crecimiento durante la segunda mitad de 2026.
En el cuarto trimestre, las tasas de crecimiento interanuales se situarían por encima de sus respectivos promedios históricos en:
- Consumo privado: 0,6 puntos porcentuales.
- Inversión privada: 0,2 puntos porcentuales.
- Empleo equivalente a tiempo completo: 0,25 puntos porcentuales.
El crecimiento reciente de estas variables ha descansado principalmente en perturbaciones de demanda y crédito, que han compensado las contribuciones negativas de la oferta.
Esta dependencia plantea interrogantes sobre la sostenibilidad del crecimiento ante un posible endurecimiento de las condiciones financieras, la retirada progresiva de los fondos europeos extraordinarios y la persistencia de restricciones estructurales.
La economía española frente a Europa: convergencia y desequilibrios
El Observatorio analiza también la evolución de España frente a ocho economías europeas de referencia (UE8): Alemania, Austria, Bélgica, Dinamarca, Finlandia, Francia, Países Bajos y Suecia.
Los resultados muestran una convergencia moderada en renta per cápita durante los últimos doce años, acompañada de una reducción significativa del desempleo.
Entre 2020 y 2025, el PIB per cápita español creció a una tasa media anual del 0,99 %, frente al 0,26 % de la UE8. Sin embargo, esta mejora no se ha traducido en una convergencia equivalente de la productividad.
La productividad por hora trabajada continúa estancada en torno al 74 % de la registrada en la UE8, prácticamente el mismo nivel que hace dieciocho años.
A esta debilidad estructural se añaden:
- Una tasa de desempleo que, pese a su reducción, continúa siendo considerablemente superior a la europea.
- Una deuda pública situada alrededor del 100 % del PIB a finales de 2025, frente al 78,9 % de la UE8.
- La persistencia de restricciones de oferta que limitan la capacidad de crecimiento a largo plazo.
En conjunto, el análisis pone de manifiesto que, aunque España ha avanzado en crecimiento y empleo, la mejora de la productividad continúa siendo su principal reto estructural. Reducir esta brecha será determinante para consolidar la convergencia económica con Europa y garantizar un crecimiento sostenido en los próximos años.